1. Определение процесса автоматизации налоговых вычислений с использованием ИИ
Автоматизация налоговых вычислений с использованием искусственного интеллекта (ИИ) — это сквозной процесс цифровизации налогового учёта и комплаенса, при котором нейросетевые алгоритмы, технологии машинного обучения (ML) и оптического распознавания символов (OCR) бесшовно интегрируются в ИТ-инфраструктуру предприятия для автоматического сбора первичной документации, превентивного выявления аномалий, расчёта налогооблагаемой базы и формирования налоговых деклараций с целью снижения рисков правонарушений до приемлемого уровня и оптимизации операционных издержек. В отличие от традиционных программно-алгоритмических методов, ИИ-решения способны обрабатывать огромные массивы неструктурированных данных, распознавать сложные экономические паттерны, адаптироваться к изменениям законодательства в режиме реального времени и переводить налоговый контроль с репрессивной модели на превентивную.
1.1. Контекст цифровизации налоговой системы в России
Исторический вектор цифровизации фискальной системы РФ задан интеграцией ИИ в государственное и корпоративное управление. Режим налогового мониторинга был введён в России в 2016 году как альтернативная форма традиционных форм налогового контроля (камеральным и выездным проверкам). Внедрение алгоритмов ИИ в налоговый мониторинг кардинально трансформирует характер взаимодействия бизнеса и ФНС, позволяя выявлять, классифицировать и предупреждать налоговые риски ещё до этапа отправки официальной отчётности в ведомство.
Федеральная налогового служба РФ активно использует элементы искусственного интеллекта (включая АИС «Налог-3» и алгоритмы анализа больших данных для скоринга выездных проверок), а для прямой коммуникации с гражданами с 2020 года запущен экспериментальный чат-бот «Таксик» для оперативного консультирования по базовым вопросам налогообложения.
2. Преимущества применения ИИ для оптимизации налоговых обязательств
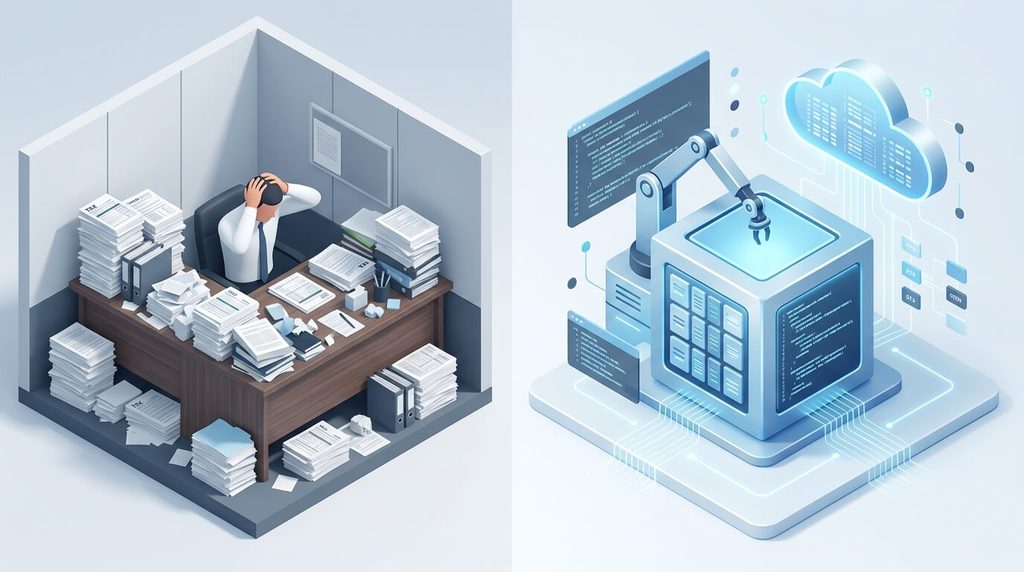
Применение искусственного интеллекта в процессах налогового администрирования открывает перед средним и крупным бизнесом широкие возможности для снижения фискальной нагрузки и повышения финансовой безопасности. Когда алгоритмы берут на себя рутинный налоговый учёт, предприятие получает комплекс измеримых преимуществ.
2.1. Превентивное управление налоговыми рисками и комплаенс
Главное преимущество ИИ — переход к непрерывному внутреннему аудиту. Нейросети круглосуточно сканируют транзакции, выявляя скрытые аномалии и риски признания сделок недействительными. Согласно ст. 106 Налогового кодекса РФ, налоговое правонарушение определяется как виновно совершённое противоправное деяние в сфере налогообложения. ИИ выявляет технические ошибки, расхождения в контрагентах и неверные проводки до того, как их обнаружит автоматизированная система ФНС. Это снижает вероятность доначислений и пеней на 90–95% при условии своевременного устранения выявленных аномалий, а также минимизирует риски по ст. 199 Уголовного кодекса РФ.
2.2. Интеллектуальный расчёт и оптимизация сложных налогов
Нейросетевое администрирование позволяет точечно оптимизировать базу по имущественным налогам (налог на имущество организаций, земельный и транспортный налоги), автоматически учитывая региональные налоговые льготы, изменения кадастровой стоимости и амортизационные группы. Алгоритмы машинного обучения сопоставляют структуру затрат с актуальной судебной практикой, исключая необоснованное завышение налоговых обязательств.
2.3. Окупаемость и операционная эффективность
Внедрение ИИ позволяет перенести фокус внимания финансового отдела с механического ввода данных на стратегическое планирование и налоговую оптимизацию. На практике это выражается в сокращении временных затрат на рутинную сверку документов с 15 часов до 1–2 часов в неделю, высвобождая более 50 часов рабочего времени сотрудников в месяц (на основе пилотных проектов в компаниях среднего бизнеса со штатом от 50 человек).
| Направление оптимизации | Традиционный метод (Бухгалтерский ручной учёт) | ИИ-автоматизация (Сквозной ML-мониторинг) |
|---|---|---|
| Скорость обработки первички | До 5–10 минут на сложный многостраничный договор | Менее 3 секунд через гибридные OCR-решения |
| Выявление скрытых аномалий | Выборочный аудит, риск пропустить схему «однодневок» | Сплошной 100% анализ больших данных в реальном времени |
| Риск штрафных санкций ФНС | Высокий (человеческий фактор, технические ошибки) | Минимальный (снижение вероятности ошибок до 90–95% в зависимости от качества данных) |
| Распределение ресурсов | Бухгалтерия тратит до 70% времени на рутинный ввод | Перенос фокуса на стратегическое планирование |
3. Реализация процесса автоматизации налоговых вычислений с помощью ИИ
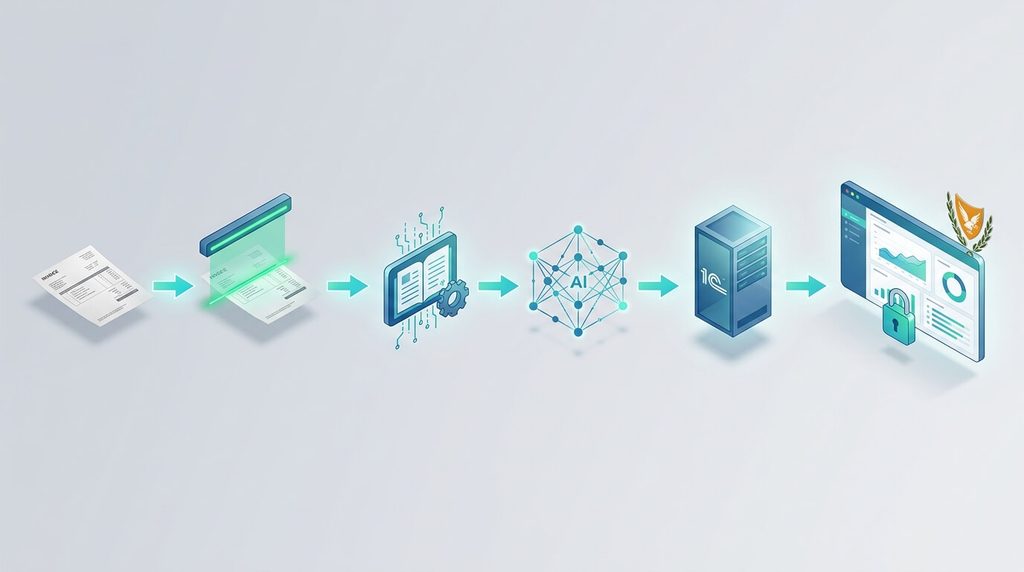
Построение современной ИИ-системы налогового учёта требует глубокой интеграции математических моделей с текущими ERP и учётными платформами предприятия. Процесс автоматизации реализуется через каскадное развертывание специализированных нейросетевых архитектур.
3.1. Распознавание и оцифровка документов
На вход системы поступает огромный поток разнородных документов (акты, счета-фактуры, таможенные декларации, договоры). На этом этапе используются передовые OCR-решения (например, технологии компании Smart Engines), которые мгновенно оцифровывают скан-копии. Следом подключаются алгоритмы обработки естественного языка (NLP) и современные трансформерные модели. Они проводят глубокий контент-анализ текста договоров и спецификаций, извлекая существенные налоговые условия, суммы и реквизиты сторон.
3.2. Классификация и выявление аномалий
После оцифровки данные передаются в гибридные нейросетевые модели:
- Свёрточные нейронные сети (CNN) применяются для распознавания структуры сложных документов и автоматического распределения их по типам затрат.
- Трансформерные модели (архитектура Transformer Encoder/Decoder) и временные автокодировщики эффективно выявляют долгосрочные зависимости в денежных потоках, обнаруживают кассовые разрывы, подозрительные транзакции и классифицируют хозяйственные операции по правильным регистрам налогового учёта.
3.3. Синхронизация с учётными системами и RPA
Интеграция ИИ с платформами роботизации процессов (RPA, например, решения компании PIX Robotics) позволяет автоматически разносить проводки в учётных базах (1С, МойСклад) без ручного ввода.
⚠️ Важно: ИИ снижает операционную нагрузку, ускоряя работу финансового отдела в 10–15 раз, но алгоритм не заменяет главного бухгалтера, а выполняет роль интеллектуального ассистента, оставляя за человеком право финального утверждения проводок и верификации отчётности.
4. Ответы на часто задаваемые вопросы о применении ИИ для автоматизации налоговых вычислений
⚖️ 4.1. Несёт ли разработчик ИИ-программы ответственность, если алгоритм допустил ошибку при расчёте налога и компания получила штраф от ФНС?
Нет, в рамках действующего законодательства РФ вся юридическая и финансовая ответственность за достоверность налоговой отчётности лежит исключительно на самом налогоплательщике (юридическом лице или ИП). Налоговый кодекс РФ не предусматривает переадресацию штрафов создателям программного обеспечения.
Важно понимать разграничение зон ответственности. Согласно ст. 723 и 783 ГК РФ, поставщик программного обеспечения несёт ответственность за работоспособность самого алгоритма (технические баги), но не за ошибки в интерпретации данных, допущенные вследствие некорректной загрузки первичной документации со стороны заказчика. Договор внедрения должен чётко фиксировать SLA точности распознавания при условии предоставления качественных сканов. Любая ошибка ИИ (галлюцинация модели или сбой алгоритма) будет трактоваться ФНС как правонарушение компании, что требует обязательного человеческого контроля перед отправкой деклараций.
🔒 4.2. Каковы главные инфраструктурные риски при покупке готовых зарубежных или сторонних ИИ-решений для налогового учёта?
При закупке стороннего софта у внешних разработчиков возникает критическая концентрация рисков и размытие ответственности. Во-первых, налоговый учёт содержит коммерческую тайну и конфиденциальные данные клиентов; использование открытых зарубежных облачных платформ ведёт к риску масштабной утечки информации и жёстким санкциям со стороны Роскомнадзора. Во-вторых, на рынке присутствует доминирующее положение отдельных разработчиков — по разным оценкам, экосистема 1С занимает свыше 70–80% рынка учётных программ. В-третьих, внешняя ИИ-модель может воспроизводить скрытые исторические перекосы или содержать дефекты обучения, что приведёт к системному искажению налоговой базы.
🏛️ 4.3. Осуществляет ли ФНС автоматический расчёт налогов для бизнеса с использованием искусственного интеллекта?
Нет . В настоящее время ФНС осуществляет автоматическое исчисление налогов на основе программно-алгоритмических (не ИИ) методов только в отношении физических лиц, а также по имущественным налогам индивидуальных предпринимателей. Для юридических лиц и коммерческих организаций сквозной расчёт налогов законодательством РФ не предусмотрен — исчисление базы обязаны проводить сами налогоплательщики. Программные функции в коммерческом софте (включая 1С) для составления деклараций построены на традиционной жёсткой логике, а не на нейросетях.
⚠️ 4.4. Какие риски сопряжены с интеграцией open-source ИИ-моделей в контур корпоративного налогового учёта?
Использование открытых open-source моделей сопряжено с отсутствием коммерческой поддержки, гарантий точности вычислений и юридической ответственности со стороны разработчиков. Кроме того, многие open-source модели имеют ограничения коммерческого использования (например, лицензии LLaMA, которые могут конфликтовать с корпоративным развертыванием On-Premise). Бизнес полностью берёт на себя риски деградации и дрейфа параметров модели. Локальное развертывание и тонкая настройка (fine-tuning) крупных открытых сетей также требуют наличия высокооплачиваемых штатных ML-инженеров и значительных инвестиций в собственную ИТ-инфраструктуру.
5. Внедрение коммерческого решения для автоматизации налоговых вычислений с помощью ИИ
Для успешного развертывания ИИ-решений в налоговом контуре предприятия, минимизации юридических рисков и защиты данных руководству необходимо внедрить жёсткий внутренний регламент.
Пошаговый аналитический чек-лист для бизнеса
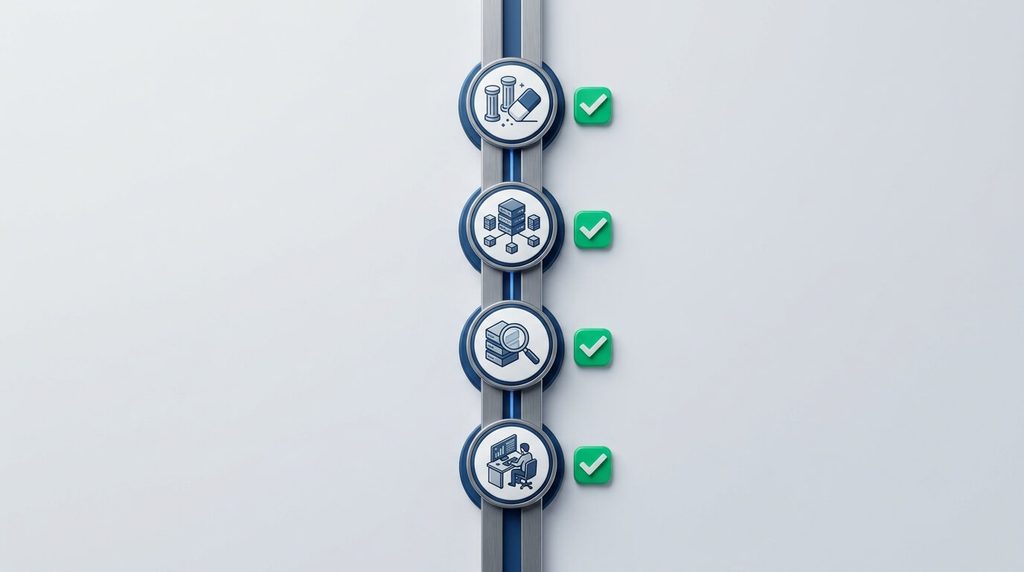
Шаг 1. Ревизия данных и подготовка ИТ-архитектуры
- Провести тотальный аудит карточек контрагентов, номенклатуры и архивов первички в текущих системах (например, 1С, YCLIENTS, Адеск), полностью устранив дубли и расхождения.
- Сформировать требования к вычислительной инфраструктуре: выбрать закрытую модель развертывания (On-Premise на локальных серверах компании) для исключения утечек конфиденциальной информации.
- При использовании внешних облачных архитектур выбирать только провайдеров с аттестацией серверов по требованиям ФСТЭК.
Шаг 2. Интеграция когнитивных OCR и NLP модулей
- Развернуть локальное гибридное решение для оптического распознавания документов, исключающее передачу данных во внешние публичные облака.
- Связать NLP-модели с модулем проверки контрагентов для автоматического выявления признаков фирм-однодневок и минимизации рисков по ст. 54.1 НК РФ (необоснованная налоговая выгода).
Шаг 3. Настройка системы внутреннего контроля и анти-фрода
- Внедрить специализированные алгоритмы выявления аномалий (по аналогии со сквозными системами автоматического мониторинга мошенничества, разрабатываемыми компаниями уровня GlowByte).
- Модель обязана маркировать любые нестандартные хозяйственные операции, крупные разовые закупки и нетипичные договоры для ручной проверки главным бухгалтером.
Шаг 4. Адаптация персонала и верификация (Human-in-the-loop)
- Организовать прозрачное обучение команды применению новых AI-инструментов. Бухгалтеры обязаны освоить навыки точной формулировки запросов к ИИ-системам, контроля автоматически подготовленных данных и интерпретации результатов.
- Запустить ИИ-модуль в тестовом режиме параллельно с классическим учётом на срок от одного отчётного квартала для верификации точности расчётов.
6. Заключение
Автоматизация налоговых вычислений с помощью искусственного интеллекта — это мощный инструмент повышения финансовой безопасности и операционной эффективности бизнеса. В условиях планомерного расширения налогового мониторинга и цифровизации фискального контроля со стороны государства, компании, использующие современные технологии для превентивного аудита, получают фундаментальное конкурентное преимущество. Однако успешная интеграция ИИ требует от менеджмента взвешенного подхода, жёсткой гигиены корпоративных баз данных и понимания того, что алгоритм является лишь высокоточным ассистентом, а ключевая роль управления и правовой ответственности навсегда остаётся за человеком.